O trabalho doméstico surge como uma categoria autónoma
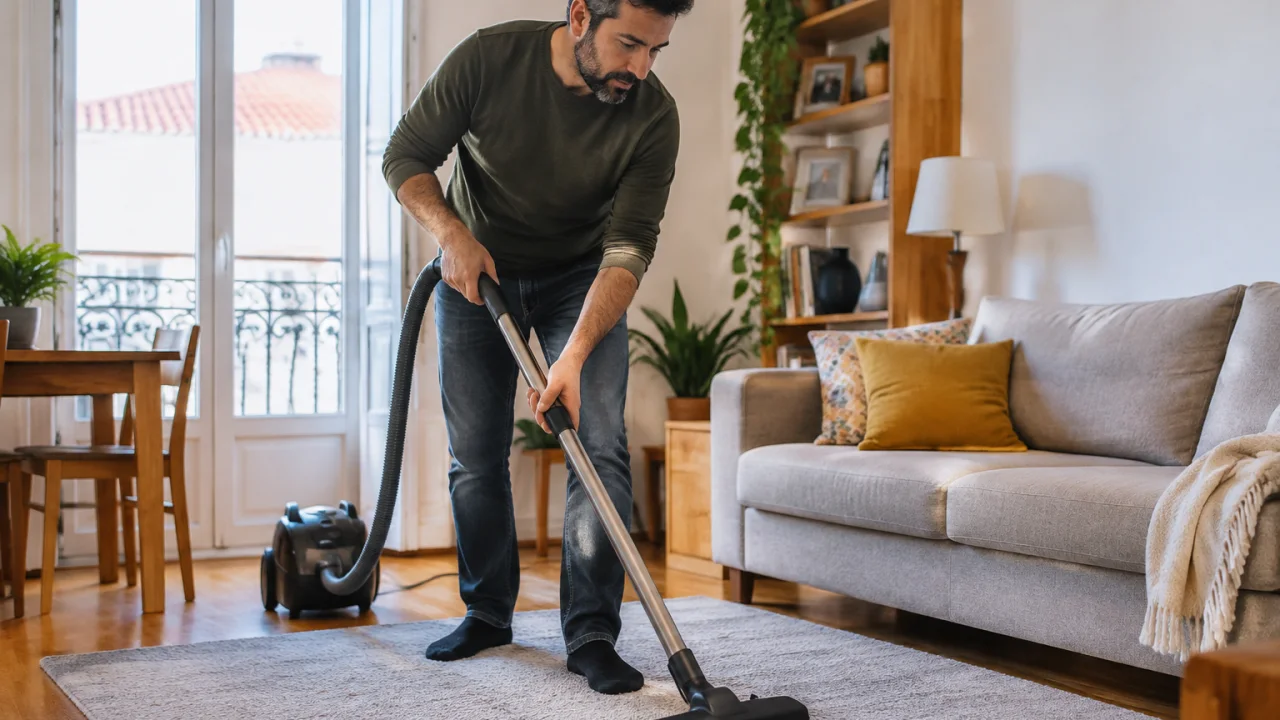
Em Portugal, para rendimentos de 2025, a tabela atribui uma dedução própria à retribuição por trabalho doméstico.
Nos casos de não casados indicados, corresponde a 5% do valor suportado, até ao limite global de 200 euros.
Na tributação separada, são indicadas percentagens distintas para sujeito passivo e dependentes, com limite global de 100 euros.
Com “100 hobbies para experimentar sem transformar o lazer numa obrigação”, fica mais uma opção de leitura.
20. Despesas com lares e apoio domiciliário também entram na tabela
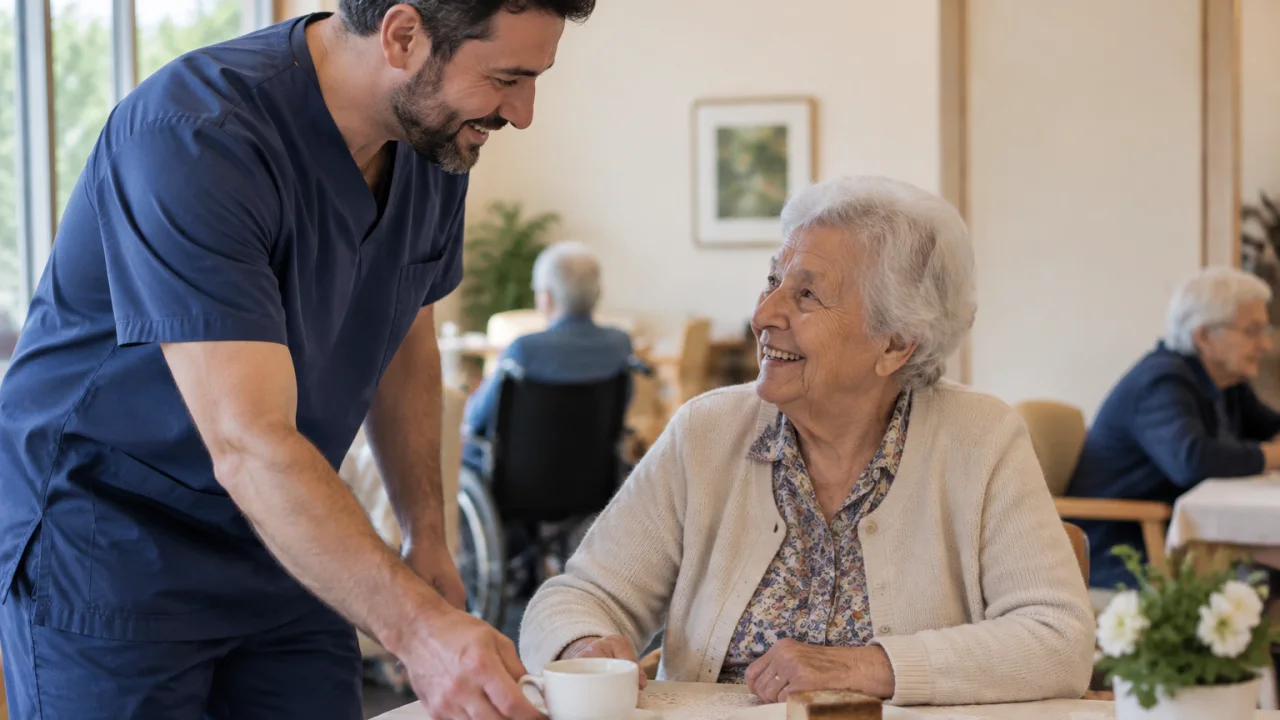
Para rendimentos de 2025 em Portugal, os encargos elegíveis com lares, apoio domiciliário e instituições de apoio à terceira idade permitem uma dedução de 25% do valor suportado.
O limite da categoria é de 403,75 euros para não casados e tributação conjunta, ou 201,88 euros na tributação separada.
A elegibilidade depende também da pessoa apoiada e das condições legais, não apenas da existência da despesa.